
Explora la guía
Ganar contracargos
Un contracargo es una acusación con plazo – aquí está la evidencia que vence a cada tipo, y cómo enviarla.
Un contracargo es un reclamo que el tarjetahabiente hizo a su banco, con una fecha límite. Este capítulo explica cómo leer el código de motivo, qué evidencia gana cada tipo de disputa, cómo enviarla desde Merchant360 y cuándo conviene aceptar el caso.
Dueños y gerentes que responden disputas, y cualquiera que maneje reembolsos, entregas o suscripciones.
- Chargeback & retrieval alerts está activo en Account (Cuenta) → Account Settings → Automated Email Settings, para que sepas de un caso el día que llega.
- Guardas tus registros: recibos, confirmaciones de entrega, pedidos firmados y conversaciones. La evidencia creada después de la disputa no cuenta.
- Solo el dueño de la cuenta puede aceptar un contracargo.
En esta página
Entiende la disputa
Qué reclama el banco y cuánto tiempo tienes.
¿Qué es un contracargo, en realidad?
Un contracargo es un alegato que el tarjetahabiente hizo a su propio banco. El banco te retira el dinero mientras te pide responder, así que un contracargo no es un veredicto. Ganas respondiendo al alegato específico con la evidencia específica que lo desmiente, antes del plazo.
Tres cosas deciden la mayoría de los casos: si tu evidencia responde al código de razón real y no a una defensa general, si llega a tiempo, y si tus registros existían antes de la disputa. Las confirmaciones de entrega, los recibos firmados y los hilos de mensajes no se pueden crear después.
Todo lo de este capítulo corresponde a cómo Merchant360 trabaja el caso por ti. Abre el caso en Money → Chargebacks y el panel del código de razón muestra la misma lista de evidencia para el código exacto que te tocó, más la estrategia de respuesta y la ventana de tiempo del emisor. La biblioteca de códigos, enlazada desde la página de Chargebacks, te deja buscar cualquier código antes de reunir documentos.
Una solicitud de copia (retrieval) no es un contracargo. El emisor pide una copia del recibo de venta, no se ha movido dinero, y subir el recibo antes de la fecha límite puede evitar que se convierta en uno. Nunca reembolses por una solicitud de copia.
¿Lo quieres junto a la caja? La lista imprimible de una página lleva la evidencia de cada familia como casillas literales. Imprímela, guárdala y dásela a quien abra el correo.
Si recibiste un correo de contracargo pero no ves el caso en la página, revisa la lista Processor chargebacks & reversals al final para ver el registro liquidado, y escribe al equipo de contracargos desde cualquier caso si algo se ve mal.
| En esta pantalla | What it does |
|---|---|
| Active / Closed | Las listas de casos en la página de Chargebacks. Los activos aún necesitan trabajo; los cerrados muestran Won, Lost o Accepted. |
| Reason-code guide | Abre la biblioteca de códigos de razón con lo que cada uno necesita para ganar. Busca por código, etiqueta o evidencia, e imprime la lista desde ahí. |
| Evidence checklist (PDF) | Descarga la lista de una página por familia de disputa. |
| Evidence needed for this reason code | Panel en cada caso: Required Evidence, Response Strategy, la Rule de la red y la Issuer window en días. |
| RETRIEVAL | Etiqueta que marca una solicitud de copia. Sube una copia del recibo; no reembolses. |
Lee primero el código de razón
Cada contracargo lleva un código de razón, el alegato oficial del banco del tarjetahabiente. Visa, Mastercard, Amex y Discover tienen códigos propios, pero todos caen en unas pocas familias: fraude ("yo no hice este cargo"), disputas de consumidor ("no recibí lo que pagué"), errores de proceso ("me cobraron doble o el monto equivocado") y problemas de autorización.
- 1Abre My Money (Mi dinero) → Chargebacks y haz clic en Reason-code guide – what each code needs to win →. Dentro de un caso, What this reason code means → abre la misma guía.
- 2Elige la marca: Visa, Mastercard, Discover o Amex.
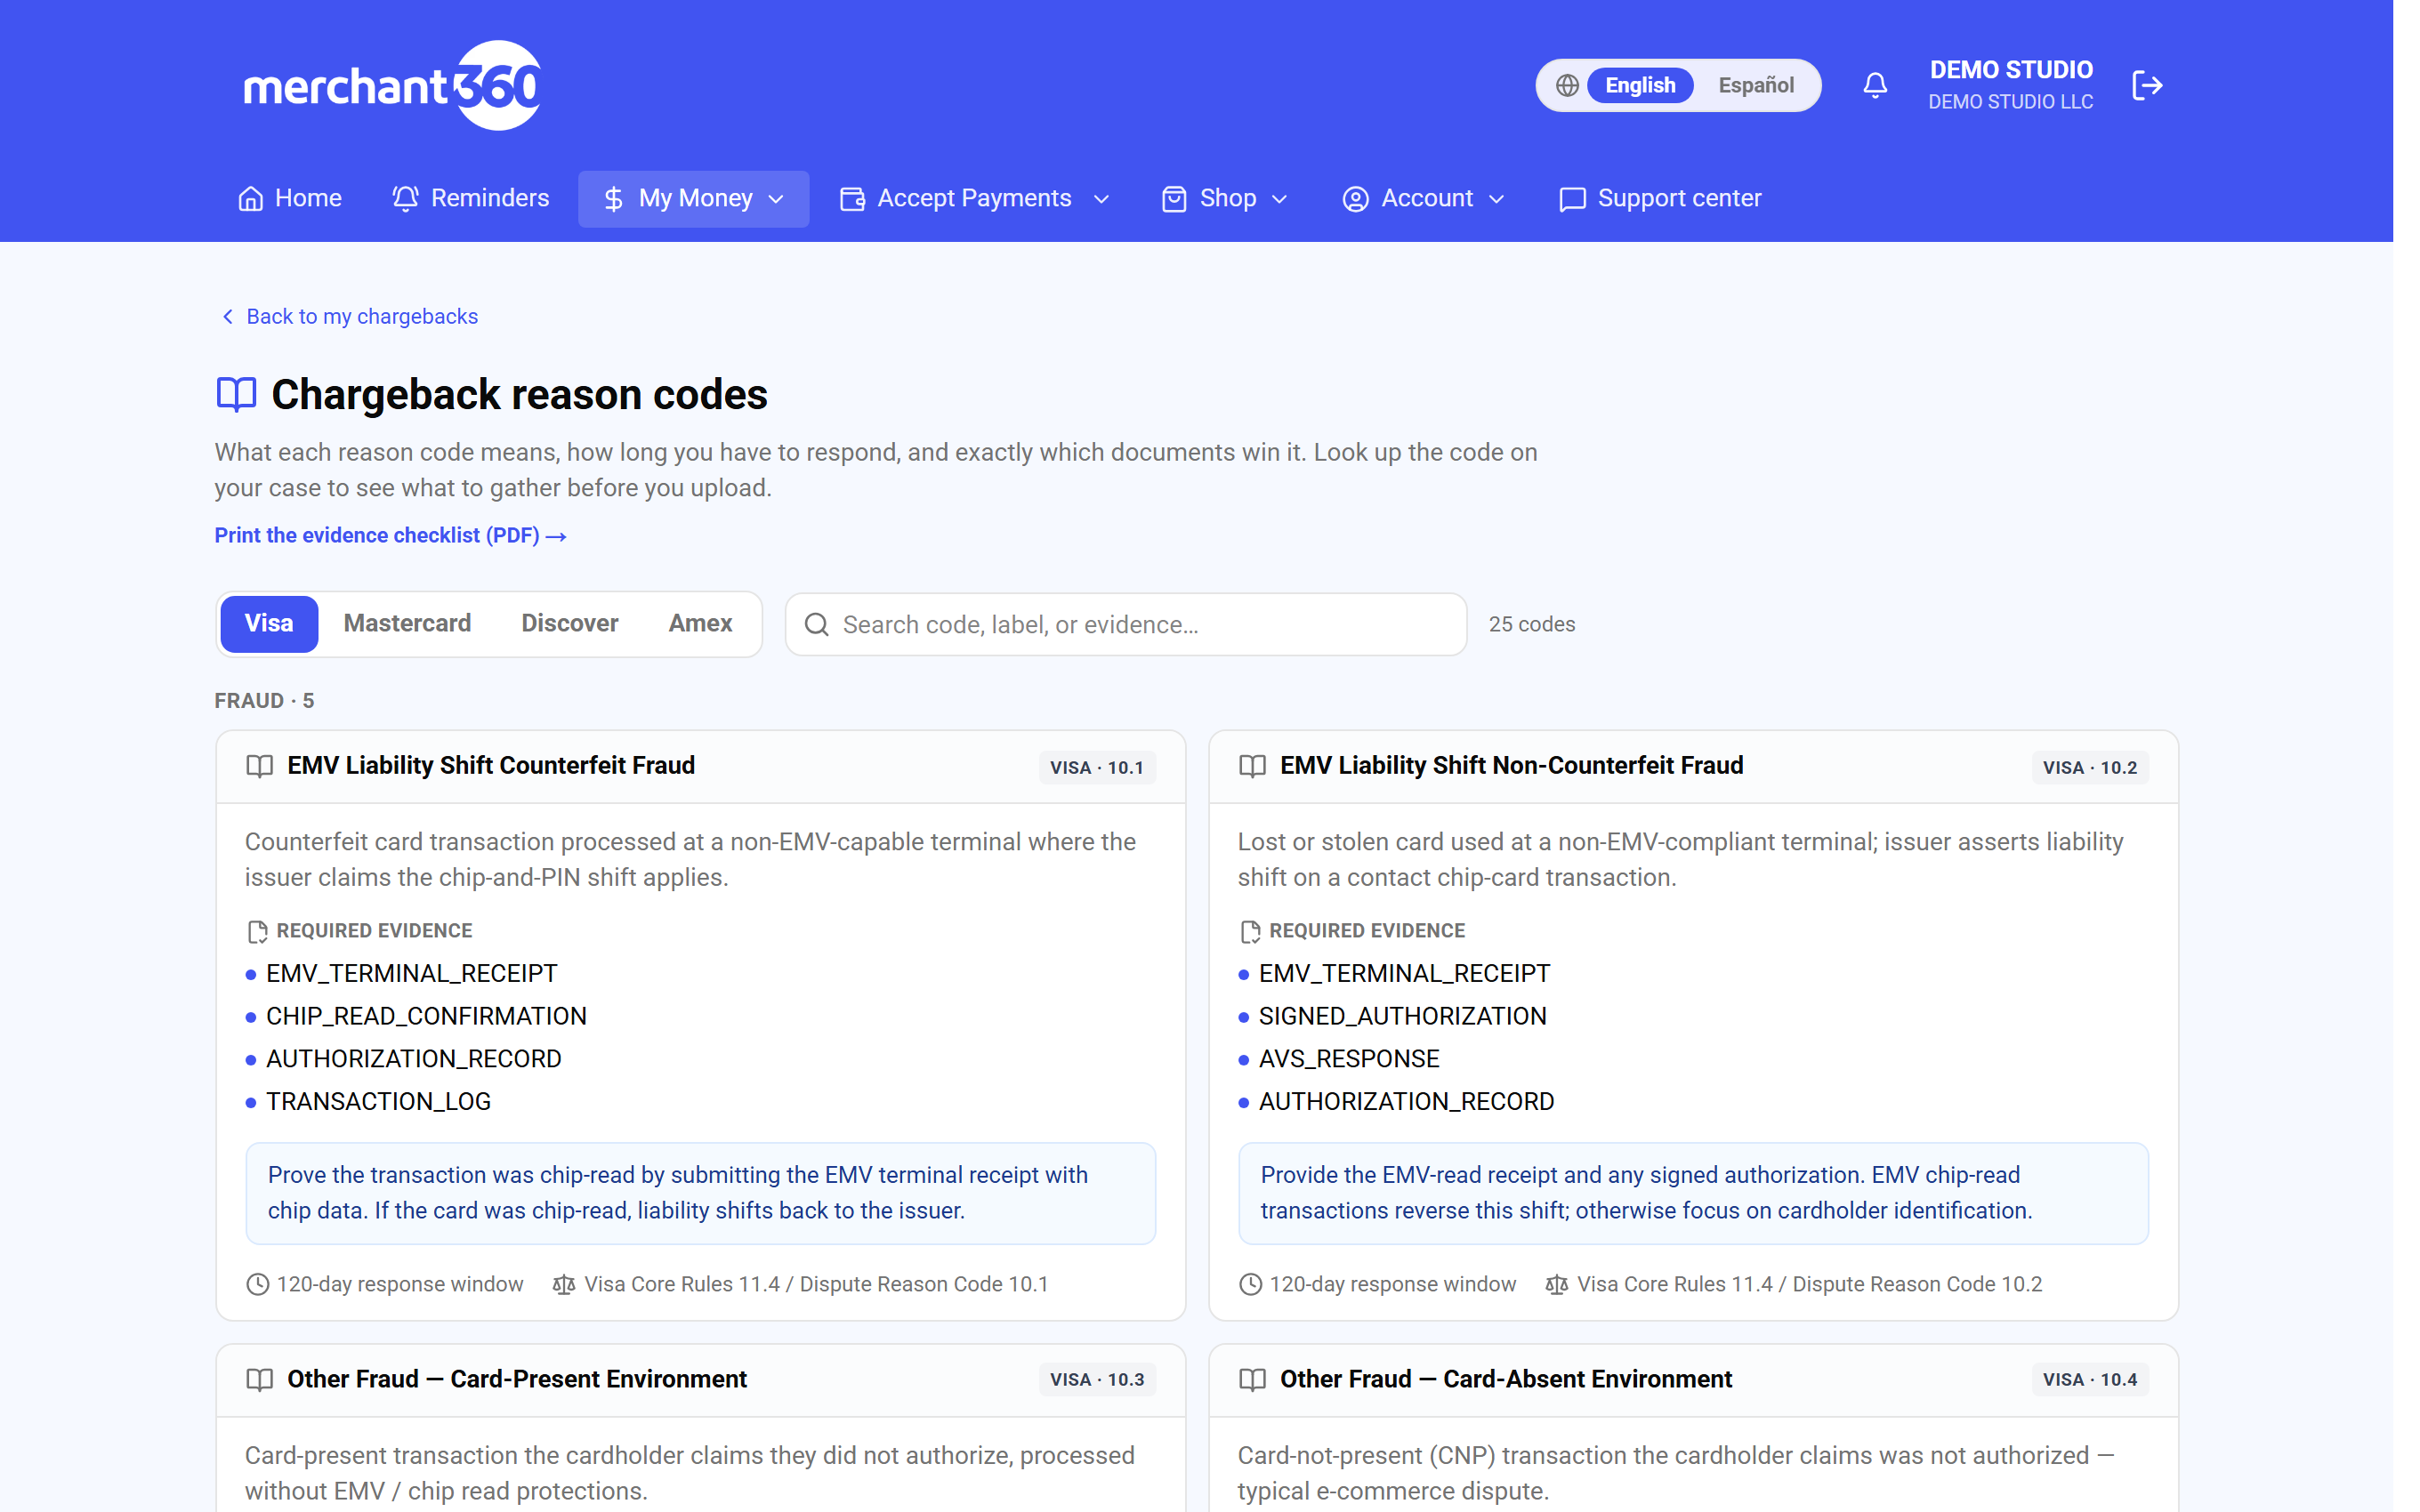
La guía de códigos: elige una marca, busca y lee lo que necesita cada código. - 3Escribe un código, una etiqueta o un tipo de evidencia en Search code, label, or evidence…. El conteo de códigos cambia mientras escribes.
- 4Lee la tarjeta del código: qué significa el reclamo, REQUIRED EVIDENCE, la estrategia de respuesta, la ventana de respuesta y la regla de la red.
- 5Haz clic en Print the evidence checklist (PDF) → para la lista de una página. Back to my chargebacks te regresa a tus casos.
El código de razón decide toda tu respuesta. La prueba de entrega gana un caso de no recibido y no sirve de nada en uno de suscripción cancelada; un registro de cancelación es decisivo en recurrentes e irrelevante en fraude. Responde al alegato que realmente se hizo.
Merchant360 te decodifica el código en dos lugares. En la página del caso, el panel del código de razón muestra qué alega el banco, la ventana de tiempo del emisor, la evidencia requerida y la estrategia de respuesta. La biblioteca de códigos (Chargebacks → Reason-code guide) tiene todos los códigos para que busques uno antes de abrir el correo, busques por código, etiqueta o evidencia, e imprimas la lista.
Estás listo cuando puedes decir en una oración qué alega el banco y qué dos o tres documentos lo desmienten. Si el código de tu caso no está en la biblioteca, escribe al equipo de contracargos desde el caso y te dirán qué quiere el emisor.
| En esta pantalla | What it does |
|---|---|
| Search code, label, or evidence | Filtra la biblioteca de códigos mientras escribes. El conteo de códigos coincidentes se actualiza al lado. |
| Tarjeta de código de razón | Por cada código: la red, qué significa el alegato, cuánto tiempo tienes para responder y exactamente qué documentos lo ganan. |
| Print the evidence checklist (PDF) | Abre la lista imprimible de una página. |
| Back to my chargebacks | Regresa a la página de Chargebacks. |
| What this reason code means | Enlace en un caso que salta a ese código en la biblioteca. |
El reloj es parte del caso
Los tarjetahabientes suelen tener hasta 120 días para disputar (75 en algunos códigos de autorización). Tu ventana para responder es mucho más corta y viene impresa en el caso: la columna Due en la página de Chargebacks y la fecha Response Due en Dispute Details son los números más importantes que hay ahí.
Responde temprano, no al último. La evidencia que llega después de la ventana es evidencia que no existe, por buena que sea. Awaiting evidence es el único estado que depende de ti, y si no sabemos de ti para la fecha límite el caso se acepta a favor del tarjetahabiente.
El correo de alerta de contracargos y solicitudes de copia es el aviso más temprano que recibes. Déjalo encendido en Account → Settings → Automated email reports, y agrega a sus destinatarios a quien abra tu correo.
Si la fecha límite está cerca y aún reúnes documentos, sube lo que tengas ahora y escribe al equipo; evidencia parcial a tiempo vence a evidencia completa tarde.
| En esta pantalla | What it does |
|---|---|
| Due | Columna en la página de Chargebacks: la fecha para la que tu respuesta debe estar dentro. |
| Response Due | La misma fecha dentro de Dispute Details en el caso, con la nota de que evidencia más temprana mejora las probabilidades. |
| Issuer window | En el panel del código de razón: cuántos días permite el emisor para este código. |
| Chargeback & retrieval alerts | El correo automático en Account → Settings que te avisa en cuanto llega un caso. |
La evidencia que gana cada tipo
Los documentos que responden a cada familia de códigos de motivo.
"Yo no hice este cargo" – fraude (Visa 10.4, MC 4837)
Es la familia más común para ventas sin tarjeta presente. El tarjetahabiente alega que el cargo no fue suyo. Tu trabajo es demostrar que el tarjetahabiente real lo hizo, o se benefició de él a sabiendas.
Evidencia que gana:
- Resultados de AVS y CVV de la venta. Merchant360 los guarda en la transacción, y el tipo de documento authorization record es donde van en el caso.
- Prueba de que enviaste a la dirección de facturación verificada por AVS: rastreo más confirmación de entrega, subidos como delivery proof y tracking number.
- La IP, dispositivo o actividad de cuenta del cliente ligada al pedido, subida como transaction log.
- Cualquier comunicación con el cliente sobre el pedido (correos, textos, el hilo de la factura), subida como communication log.
- Compras previas sin disputa del mismo cliente. La regla Compelling Evidence 3.0 de Visa permite que dos transacciones anteriores sin disputa del mismo dispositivo, IP o cuenta venzan un alegato de fraude de plano. Es la carta más fuerte con un cliente recurrente; exporta las ventas anteriores desde Transactions y súbelas.
En ventas con tarjeta presente, una lectura de chip EMV o un recibo firmado suele terminar la conversación, porque una transacción de chip traslada la responsabilidad del fraude fuera de ti. Sube el recibo firmado como signed authorization.
Si nada de esto existe, por ejemplo una venta tecleada sin AVS, sin registro de envío y sin hilo de mensajes, aceptar el caso evita pagar la cuota encima de la pérdida.
| En esta pantalla | What it does |
|---|---|
| Authorization record | Tipo de documento para los resultados de AVS y CVV de la venta y los detalles de aprobación. |
| Delivery proof / Tracking number | Tipos de documento para el rastreo de la paquetería y la confirmación de entrega a la dirección de facturación. |
| Transaction log | Tipo de documento para IP, dispositivo o actividad de cuenta ligada al pedido. |
| Communication log | Tipo de documento para correos y textos con el cliente. |
| Signed authorization | Tipo de documento para un recibo firmado o formulario de pedido firmado. |
"Nunca lo recibí" – no recibido (Visa 13.1)
El tarjetahabiente dice que los bienes o servicios nunca llegaron. Es la familia más ganable si guardaste registros de entrega.
Evidencia que gana:
- Rastreo mostrando la entrega a la dirección verificada. La confirmación con firma es el estándar de oro. Súbelo como delivery proof y agrega el tracking number.
- En servicios: registros de terminación como bitácoras de cita, marcas de tiempo, fotos de antes y después, y la orden de trabajo firmada. Sube fotos y bitácoras como delivery proof y la orden de trabajo como signed authorization.
- El hilo de comunicación. Un cliente que te escribió sobre el uso del producto ya concedió que lo recibió; sube el hilo como communication log.
Si el artículo de verdad no llegó porque la paquetería lo perdió, reembolsa pronto en vez de pelear. Una refutación perdida cuesta el monto y la cuota. Haz el reembolso desde Transactions y luego acepta el caso para que el cliente no reciba doble abono.
| En esta pantalla | What it does |
|---|---|
| Delivery proof | Tipo de documento para la confirmación de entrega de la paquetería, idealmente con firma. |
| Tracking number | Tipo de documento para la referencia de rastreo. |
| Signed authorization | Tipo de documento para una orden de trabajo o hoja de terminación firmada. |
| Communication log | Tipo de documento para el hilo de mensajes que muestra que el cliente tenía el producto. |
"Yo cancelé esa suscripción" – recurrente cancelado (Visa 13.2, MC 4841)
El tarjetahabiente dice que un cargo recurrente siguió después de cancelar. El tiempo es todo el caso.
Evidencia que gana:
- Tu registro de cancelaciones mostrando que no existía solicitud antes de la fecha de cobro, o que llegó después. Súbelo como cancellation log.
- Los términos que el cliente aceptó al inscribirse (ciclo de cobro, ventana de cancelación). Las suscripciones de Merchant360 registran la inscripción, y los términos del plan se guardan con ella; súbelos como terms & conditions.
- El hilo de comunicación alrededor de cualquier conversación de cancelación, subido como communication log.
Si sí canceló antes del cargo y se cobró de todos modos, reembólsalo; ese caso está perdido de entrada. Prevención: haz fácil cancelar y confírmalo por correo. Un cliente que no te encuentra llama a su banco. En Merchant360, pausa la suscripción en Recurring para que el siguiente ciclo no cobre.
| En esta pantalla | What it does |
|---|---|
| Cancellation log | Tipo de documento para tu registro de solicitudes de cancelación y fechas. |
| Terms & conditions | Tipo de documento para los términos de cobro que el cliente aceptó al inscribirse. |
| Communication log | Tipo de documento para la conversación de cancelación. |
| Recurring → Pause | Detiene los ciclos futuros de la suscripción para que la disputa no se repita el siguiente mes. |
"No es lo que describieron" – disputas de calidad (Visa 13.3, MC 4853)
El tarjetahabiente dice que el producto o servicio salió defectuoso o distinto a lo anunciado. Estas giran sobre tus propios anuncios y políticas.
Evidencia que gana:
- Tu descripción del producto o alcance del servicio como se anunció, comparada con lo entregado. Súbela como product description.
- El recibo y cualquier registro de inspección o condición, subidos como itemized receipt.
- Tu política de devoluciones, y si el cliente intentó devolver o te dio oportunidad de resolver. Un tarjetahabiente que nunca te contactó ni devolvió el artículo debilita bastante su propio alegato. Sube la política como terms & conditions.
- El hilo de comunicación, siempre, como communication log.
Si el cliente sí te contactó y le ofreciste una solución que rechazó, dilo en la carta de respuesta; el redactor usa tus documentos, así que sube también el correo de la oferta.
| En esta pantalla | What it does |
|---|---|
| Product description | Tipo de documento para el anuncio, la cotización o el alcance del trabajo como se ofreció. |
| Itemized receipt | Tipo de documento para el recibo y cualquier registro de condición o inspección. |
| Terms & conditions | Tipo de documento para tu política de devoluciones y reembolsos. |
| Communication log | Tipo de documento para los mensajes del cliente y tus respuestas. |
"¿Y mi reembolso?" y "Me cobraron doble" (Visa 13.6, 12.6.1)
Credit not processed: el cliente dice que prometiste un reembolso que nunca llegó. Si sí reembolsaste, el registro con fecha, monto y el ARN (el número de referencia de la red) termina el caso; encuentra el reembolso en Transactions, descarga su recibo y súbelo como refund receipt. Soporte puede sacar el ARN si lo necesitas. Si no se prometió reembolso, presenta tu política de devoluciones y la comunicación que muestre por qué.
Duplicate processing: el banco ve dos cargos similares. O demuestras que fueron dos compras reales y separadas con dos recibos y dos códigos de autorización, ambos visibles en Transactions, o reembolsas el duplicado en cuanto lo detectas. Pelear un duplicado genuino solo suma una cuota a la pérdida.
Los códigos de la familia de autorización (como Visa 11.3, "no authorization") son la única familia normalmente imposible de ganar: si no existe autorización válida por el monto liquidado, el caso está prácticamente concedido. Casi nunca ocurren en Merchant360 porque cada venta corre una autorización en tiempo real.
Si reembolsas el duplicado después de que llegó el contracargo, dile al equipo de contracargos la fecha y el monto en el chat del caso para que el cliente no reciba doble abono.
| En esta pantalla | What it does |
|---|---|
| Refund receipt | Tipo de documento para el recibo de un reembolso que ya emitiste. |
| Transactions → Receipt | Descarga el recibo PDF de una venta o reembolso, con fecha, monto y código de aprobación. |
| Itemized receipt | Tipo de documento para cada una de dos compras separadas. |
| Chat with EPI chargeback team | Donde reportas un reembolso que emitiste después de abierto el caso, con su fecha y monto. |
Hazlo con la API:Refunds & voids
Responde en Merchant360
Sube, redacta, aprueba o acepta.
Pelear el caso en Merchant360, paso a paso
La página del caso tiene todo: el reclamo, la lista de evidencia, el redactor de la carta, el cuadro para subir archivos, la opción de aceptar, los documentos en archivo y el chat. Trabájala de arriba abajo.
- 1Abre el caso desde el aviso, o haz clic en Open en su fila en My Money (Mi dinero) → Chargebacks. La alerta de arriba dice Your merchant account has received a chargeback. No le hagas un reembolso al cliente.
- 2Lee Dispute Details: Case Number, Reason, Card, Amount, Transaction Date, Received, Response Due e Issuer Note. El panel Evidence needed for this reason code muestra la Required Evidence y la Response Strategy.
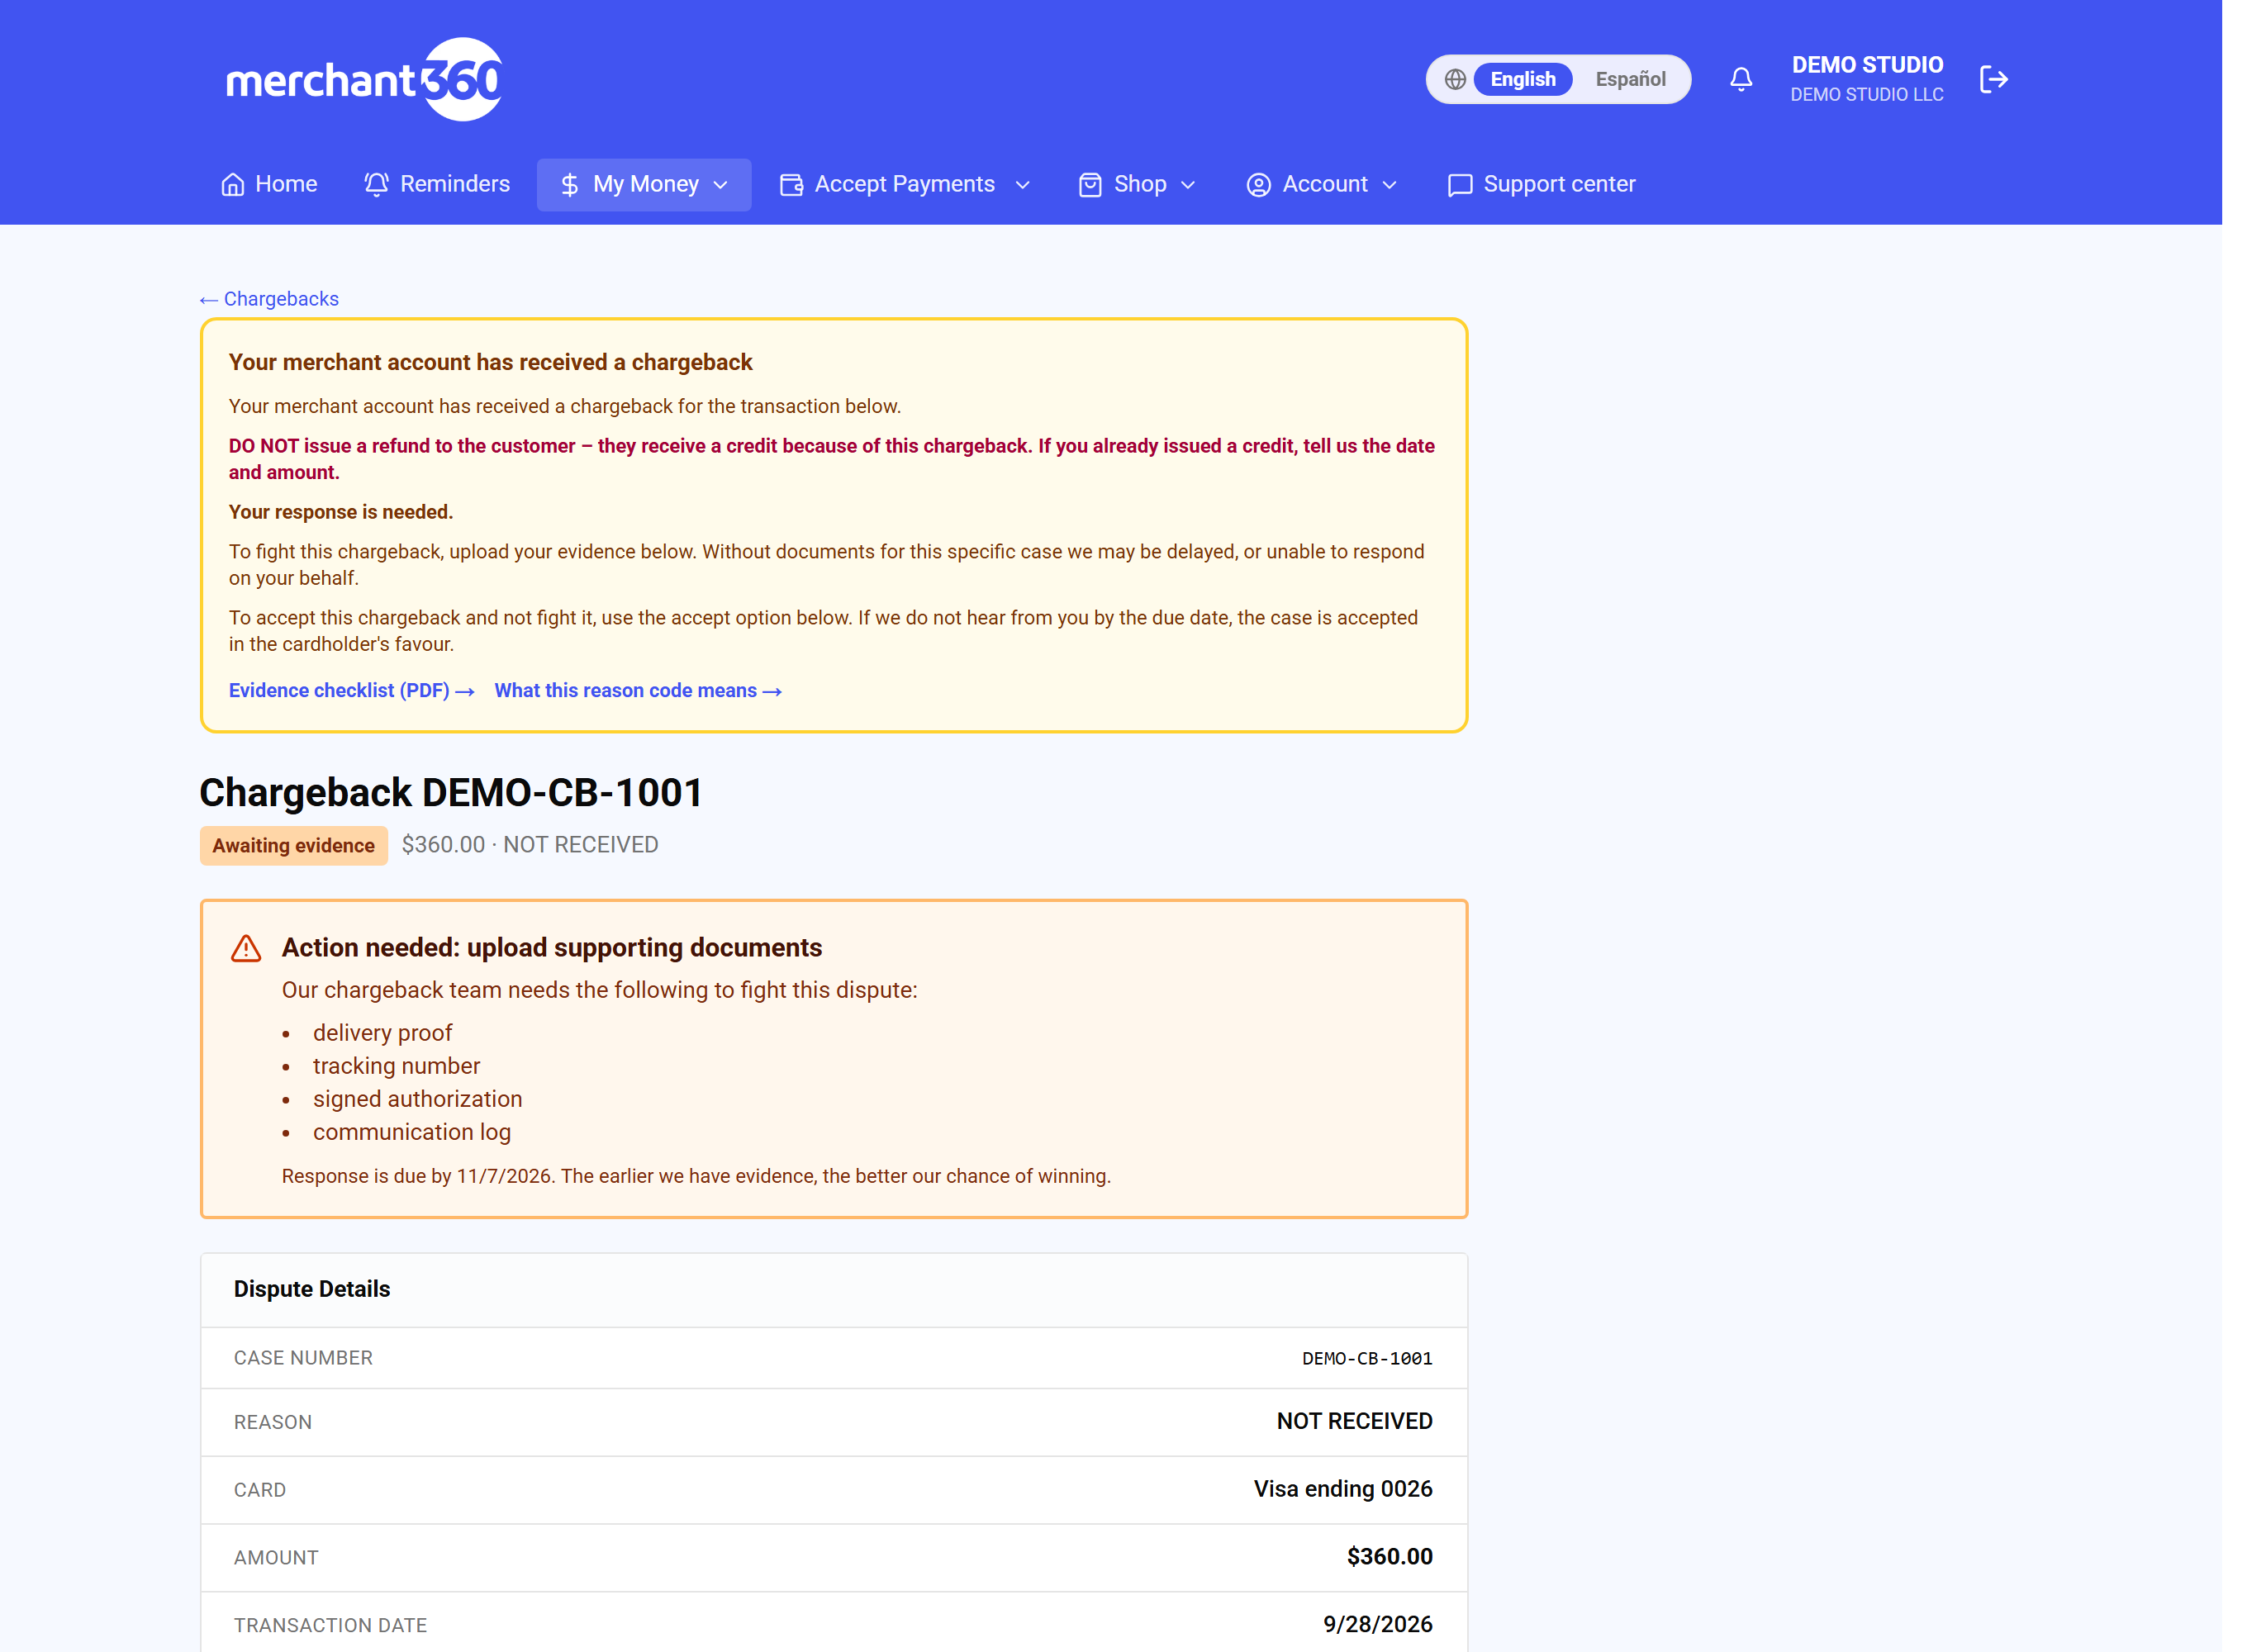
El caso: la alerta, Dispute Details y Evidence needed for this reason code. - 3En Upload Evidence, elige un Document type, haz clic en Choose evidence y elige el archivo (un PDF, o una imagen PNG, JPG, HEIC o WEBP). Haz clic en Upload Evidence. La página dice Uploaded – our team has been notified. Repite con cada archivo.
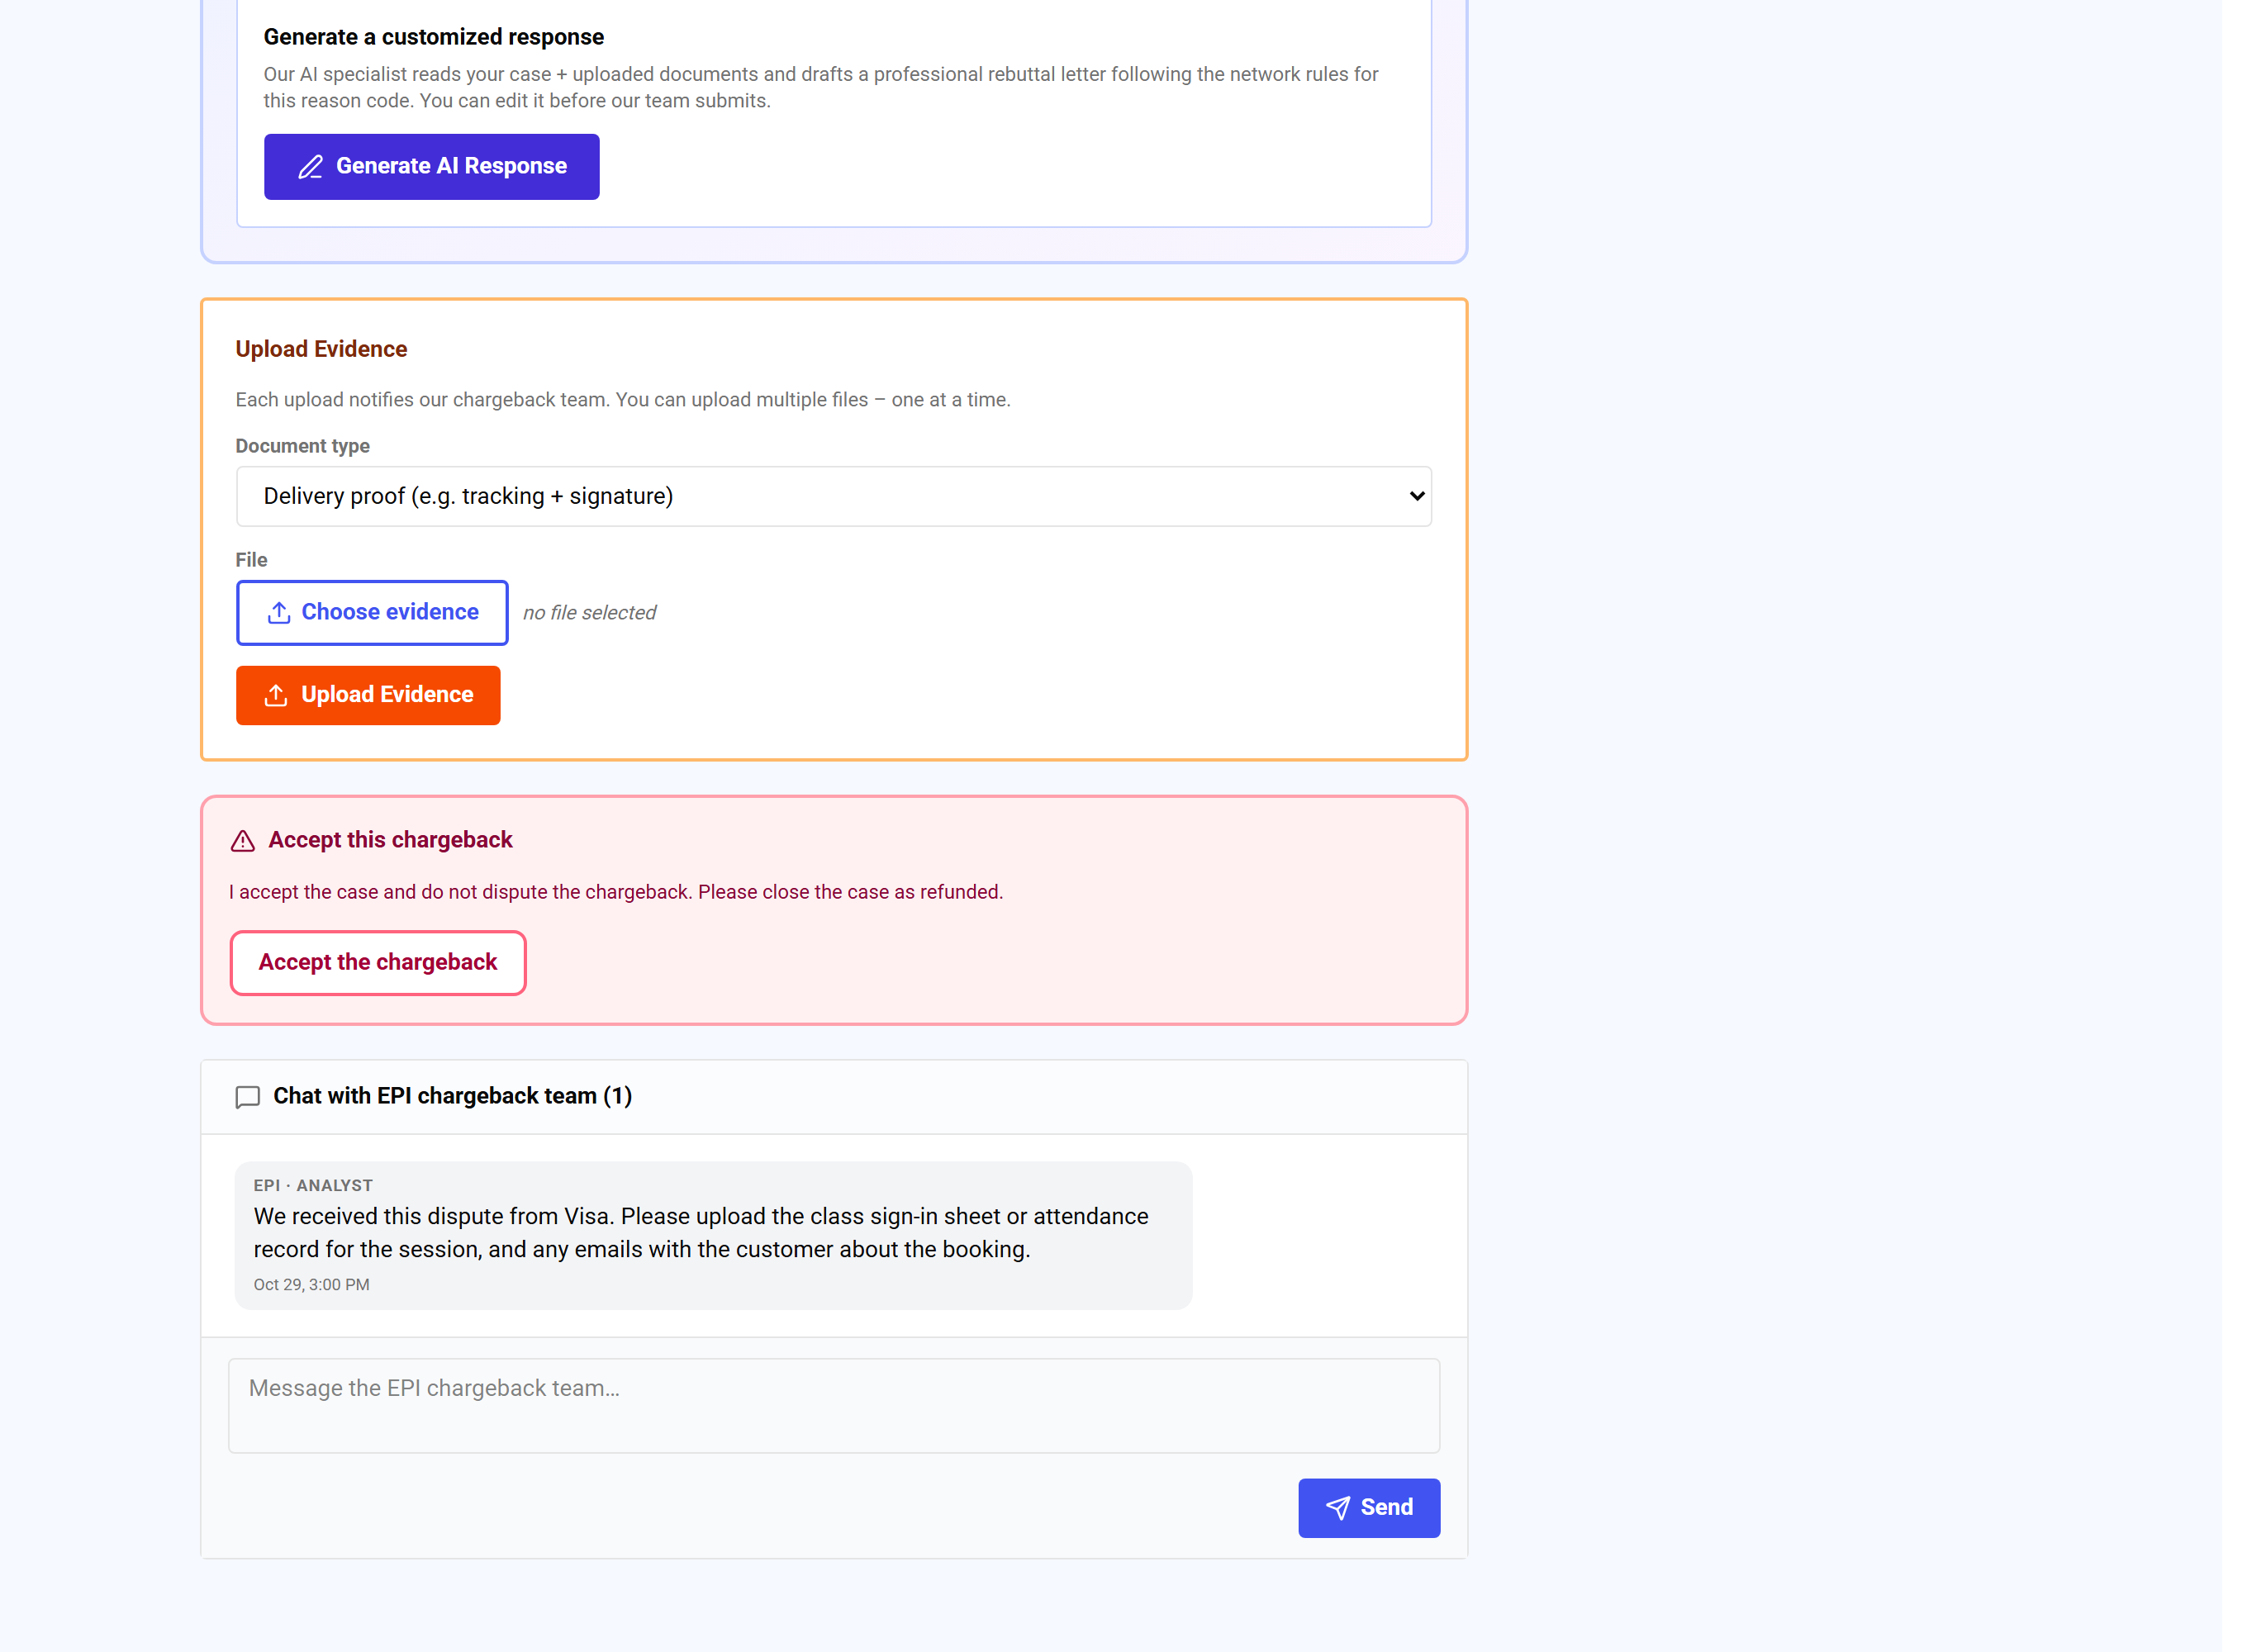
Upload Evidence: un archivo a la vez, con el Document type que corresponde. - 4En el AI Response Drafter, haz clic en Generate AI Response. Lee la Response Letter, edítala y haz clic en Save edits.
- 5Haz clic en Preview submission packet y revisa el PDF; luego haz clic en Approve & send to EPI. El caso pasa a Responded.
- 6Para preguntarle algo a nuestro equipo, escribe en Chat with EPI chargeback team y haz clic en Send.
Sube los documentos de la lista del código de motivo como PDF o imágenes (PNG, JPG, HEIC o WEBP). Cada carga es un archivo con un tipo de documento, y cada carga avisa al equipo de contracargos.
El AI Response Drafter lee el caso y tus archivos y redacta la carta para el código de motivo. Muestra qué tan completo se ve el caso y qué más subir para fortalecerlo. Tú editas, guardas, revisas el paquete y apruebas. Nuestro equipo lo envía.
Terminado se ve como Responded, y luego Won o Lost. Si apruebas y luego encuentras otro documento, súbelo y escríbele al equipo.
| En esta pantalla | What it does |
|---|---|
| Upload Evidence | Lista de tipos de documento más un selector de archivo. Un archivo por carga; repite por cada documento. |
| Generate AI Response | Redacta la carta. Muestra completitud, confianza, evidencia citada, la regla de la red y acciones recomendadas. |
| Save edits / Re-draft from scratch | Guarda tus ediciones a la carta, o descarta el borrador y genera uno nuevo. |
| Preview submission packet / Download latest preview PDF | Arma el PDF del paquete para revisión y abre el más reciente. |
| Approve & send to EPI | Envía la carta aprobada y los documentos a nuestro equipo para presentarlos. La carta muestra APPROVED con la fecha. |
| Chat with EPI chargeback team | Haz una pregunta o reporta hechos nuevos del caso. |
- Pick a file to upload.
- Haz clic en Choose evidence y elige un archivo antes de hacer clic en Upload Evidence.
- This chargeback is already closed.
- El caso ya quedó en Won, Lost o Accepted. Ya no se puede subir nada.
- Generate a draft first.
- Haz clic en Generate AI Response antes de ver o aprobar el paquete.
- Response narrative is too short.
- Agrega texto a la carta y vuelve a hacer clic en Save edits.
- Respond directly to Fiserv – not in this portal
- El procesador gestiona este caso. Envía tu respuesta y tus documentos por fax al número del aviso que recibiste por correo, con el número de caso en cada página. En estos casos no se puede subir evidencia ni aceptar.
Cuándo pelear y cuándo aceptar
Pelear no siempre es la mejor decisión de negocio. Compara el monto disputado con la tarifa del contracargo, tu tiempo y tus probabilidades, que son buenas cuando tienes la evidencia específica y malas cuando no.
- 1Abre el caso y baja hasta Accept this chargeback.
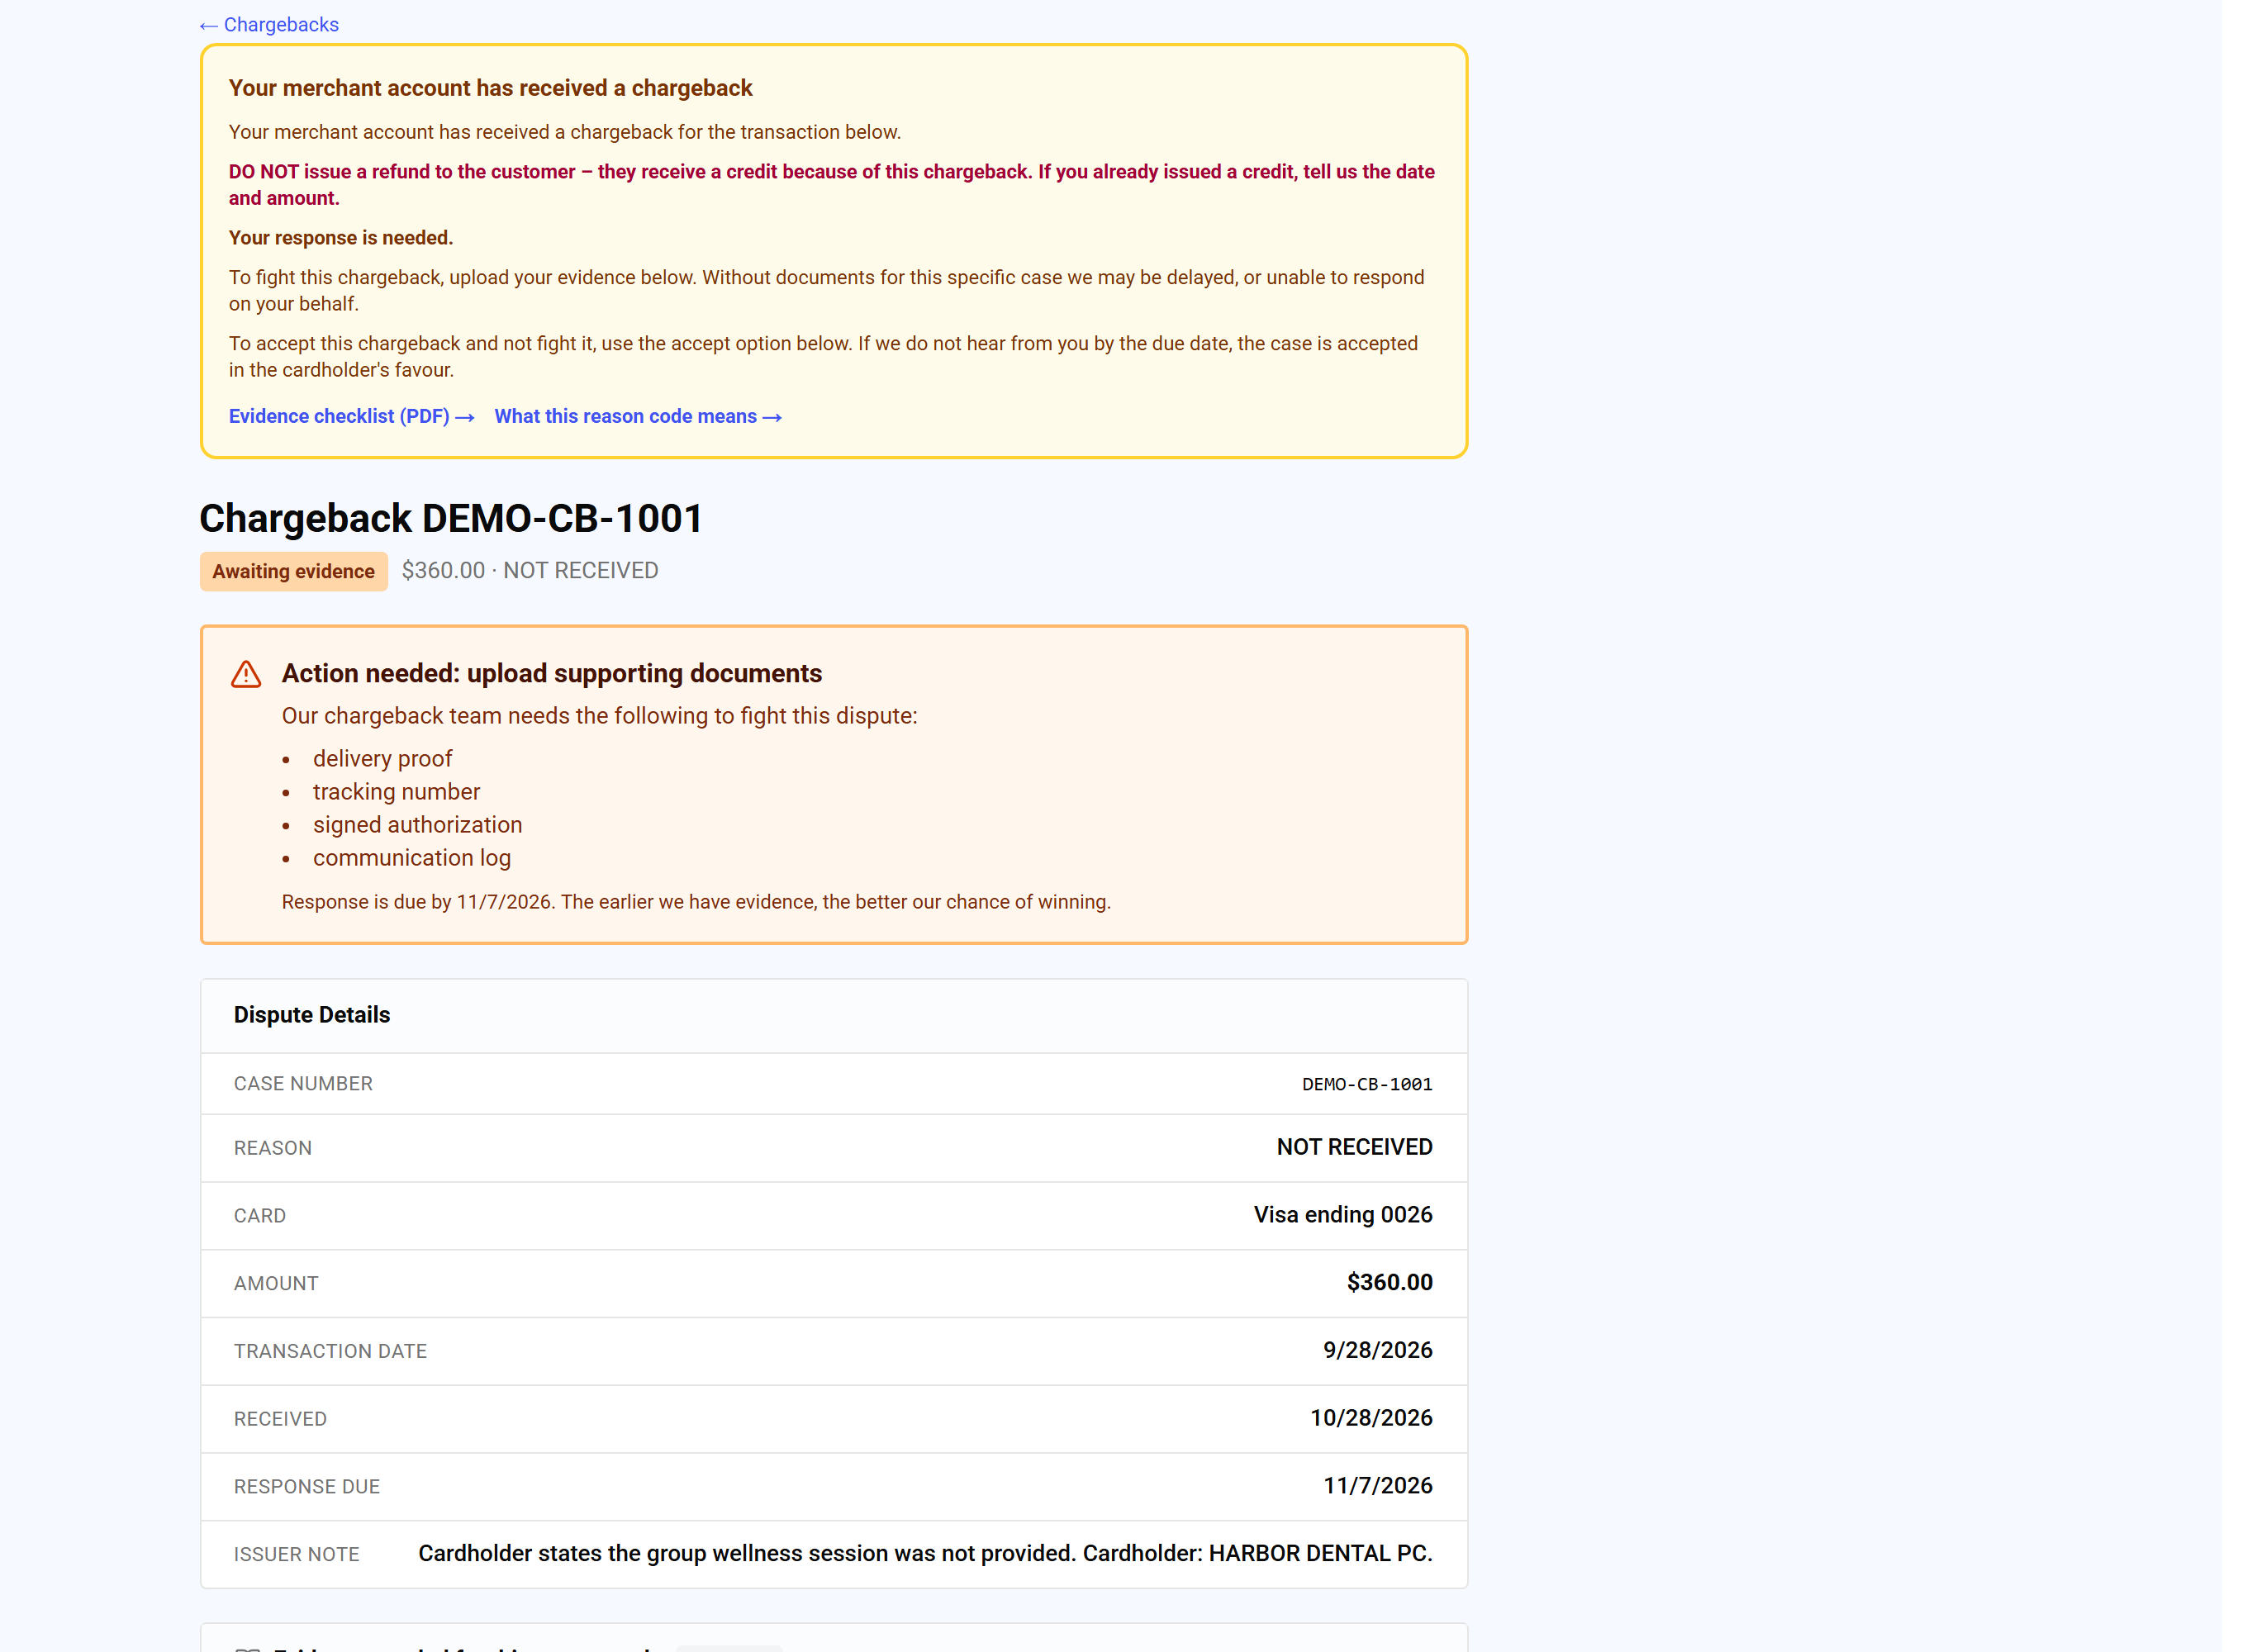
Accept this chargeback, separado de las herramientas de evidencia. - 2Haz clic en Accept the chargeback. El panel pregunta Are you sure? y dice que el caso se cierra y ya no podrás responder.
- 3Si tu cuenta pide un código, escribe el código del texto en Enter the code we texted.
- 4Haz clic en Yes – accept and close the case. Para dejar el caso abierto, haz clic en Cancel – I want to fight it.
Acepta cuando el cliente tiene razón, cuando la evidencia no existe o cuando el monto es menor que el esfuerzo.
Se acepta en el caso, en el panel Accept this chargeback. Pregunta Are you sure? y explica que el caso se cierra y ya no podrás responder. Si tu cuenta pide un código, primero lo envía por texto a tu celular. El caso termina como Accepted. No le hagas además un reembolso al cliente; el contracargo ya le dio el crédito.
Vigila tu conteo, no solo cada caso. Las marcas de tarjetas monitorean la tasa de contracargos. La lista Processor chargebacks & reversals de la página de contracargos muestra tus contracargos liquidados por año.
| En esta pantalla | What it does |
|---|---|
| Accept the chargeback | Inicia la aceptación del caso. |
| Are you sure? | Confirmación: el caso se cierra, ya no puedes responder y el monto se queda con el tarjetahabiente. |
| Enter the code we texted | Aparece cuando tu cuenta pide un código para aceptar. Escribe el código enviado a tu celular. |
| Yes – accept and close the case | Cierra el caso como Accepted. |
| Cancel – I want to fight it | Regresa y deja el caso abierto. |
- Only the account owner can accept a chargeback.
- Pídele al dueño que inicie sesión y lo acepte.
- No mobile number on your login, so we can't text a code. Call 1-800-966-5520, Option 4.
- Llama al número que aparece, o agrega un número celular a tu usuario en Login/Account Security.
- Enter the code we texted you.
- Escribe el código del texto y haz clic en Yes – accept and close the case.
- This case has already been accepted.
- No hay nada más que hacer.
Evita el siguiente
Hábitos que evitan disputas, y las reglas de las marcas sobre cargos.
El manual de prevención
Cada contracargo prevenido vale más que uno ganado: sin cuota, sin tiempo, sin impacto en la razón.
- Descriptor de recibo claro: la mayoría de las disputas de "fraude" son en realidad "no reconocí el nombre en mi estado de cuenta". El nombre de tu negocio en los recibos viene de tu perfil de negocio.
- Responde mensajes rápido: los tarjetahabientes llaman a su banco cuando el negocio se queda callado.
- Reembolsa rápido cuando algo sale mal. Un reembolso cuesta la venta; un contracargo cuesta la venta más la cuota más la razón. Reembolsa desde Transactions en un clic.
- Confirmación de entrega en todo lo enviado, con firma sobre el umbral que elijas.
- Recurrentes: cancelación fácil, un correo de confirmación al ocurrir y un recordatorio antes de renovar. Administra las suscripciones en Recurring.
- Ventas tecleadas y en línea: deja que AVS y CVV hagan su trabajo; también son tu evidencia después. Fraud tools en Billing tools te deja fijar las verificaciones que rechazan ventas riesgosas antes de que se vuelvan disputas.
Si tu conteo de contracargos va subiendo, mira qué familia de razón se repite en la lista Closed; la familia te dice qué hábito de arriba corregir.
| En esta pantalla | What it does |
|---|---|
| Transactions → Refund | Reembolsa una venta antes de que el cliente vaya a su banco. |
| Fraud tools | Ajustes que filtran las ventas tecleadas y en línea antes de aprobarlas. |
| Recurring | Donde las suscripciones se pausan, cancelan o editan para que las renovaciones no sorprendan al cliente. |
| Processor chargebacks & reversals | Tu historia de contracargos liquidados por año, con total neto, para vigilar la tendencia. |
Cumplimiento de las marcas: un aviso de cumplimiento de Visa
Visa continúa aplicando sus Reglas de Marca y Lineamientos de Mercadeo. Las marcas envían compradores incógnitos a negocios que agregan cargos a los pagos con tarjeta: el comprador adquiere un artículo con tarjeta de débito y el mismo artículo en efectivo, y fotografía los letreros, precios y recibos. Si la compra no cumplió las reglas, recibe un aviso de cumplimiento por correo y un caso en Money → Cumplimiento de las marcas.
- 1Abre My Money (Mi dinero) → Card Brand Compliance (Cumplimiento de las marcas). Sin casos abiertos, la página dice There are no compliance cases on your account.
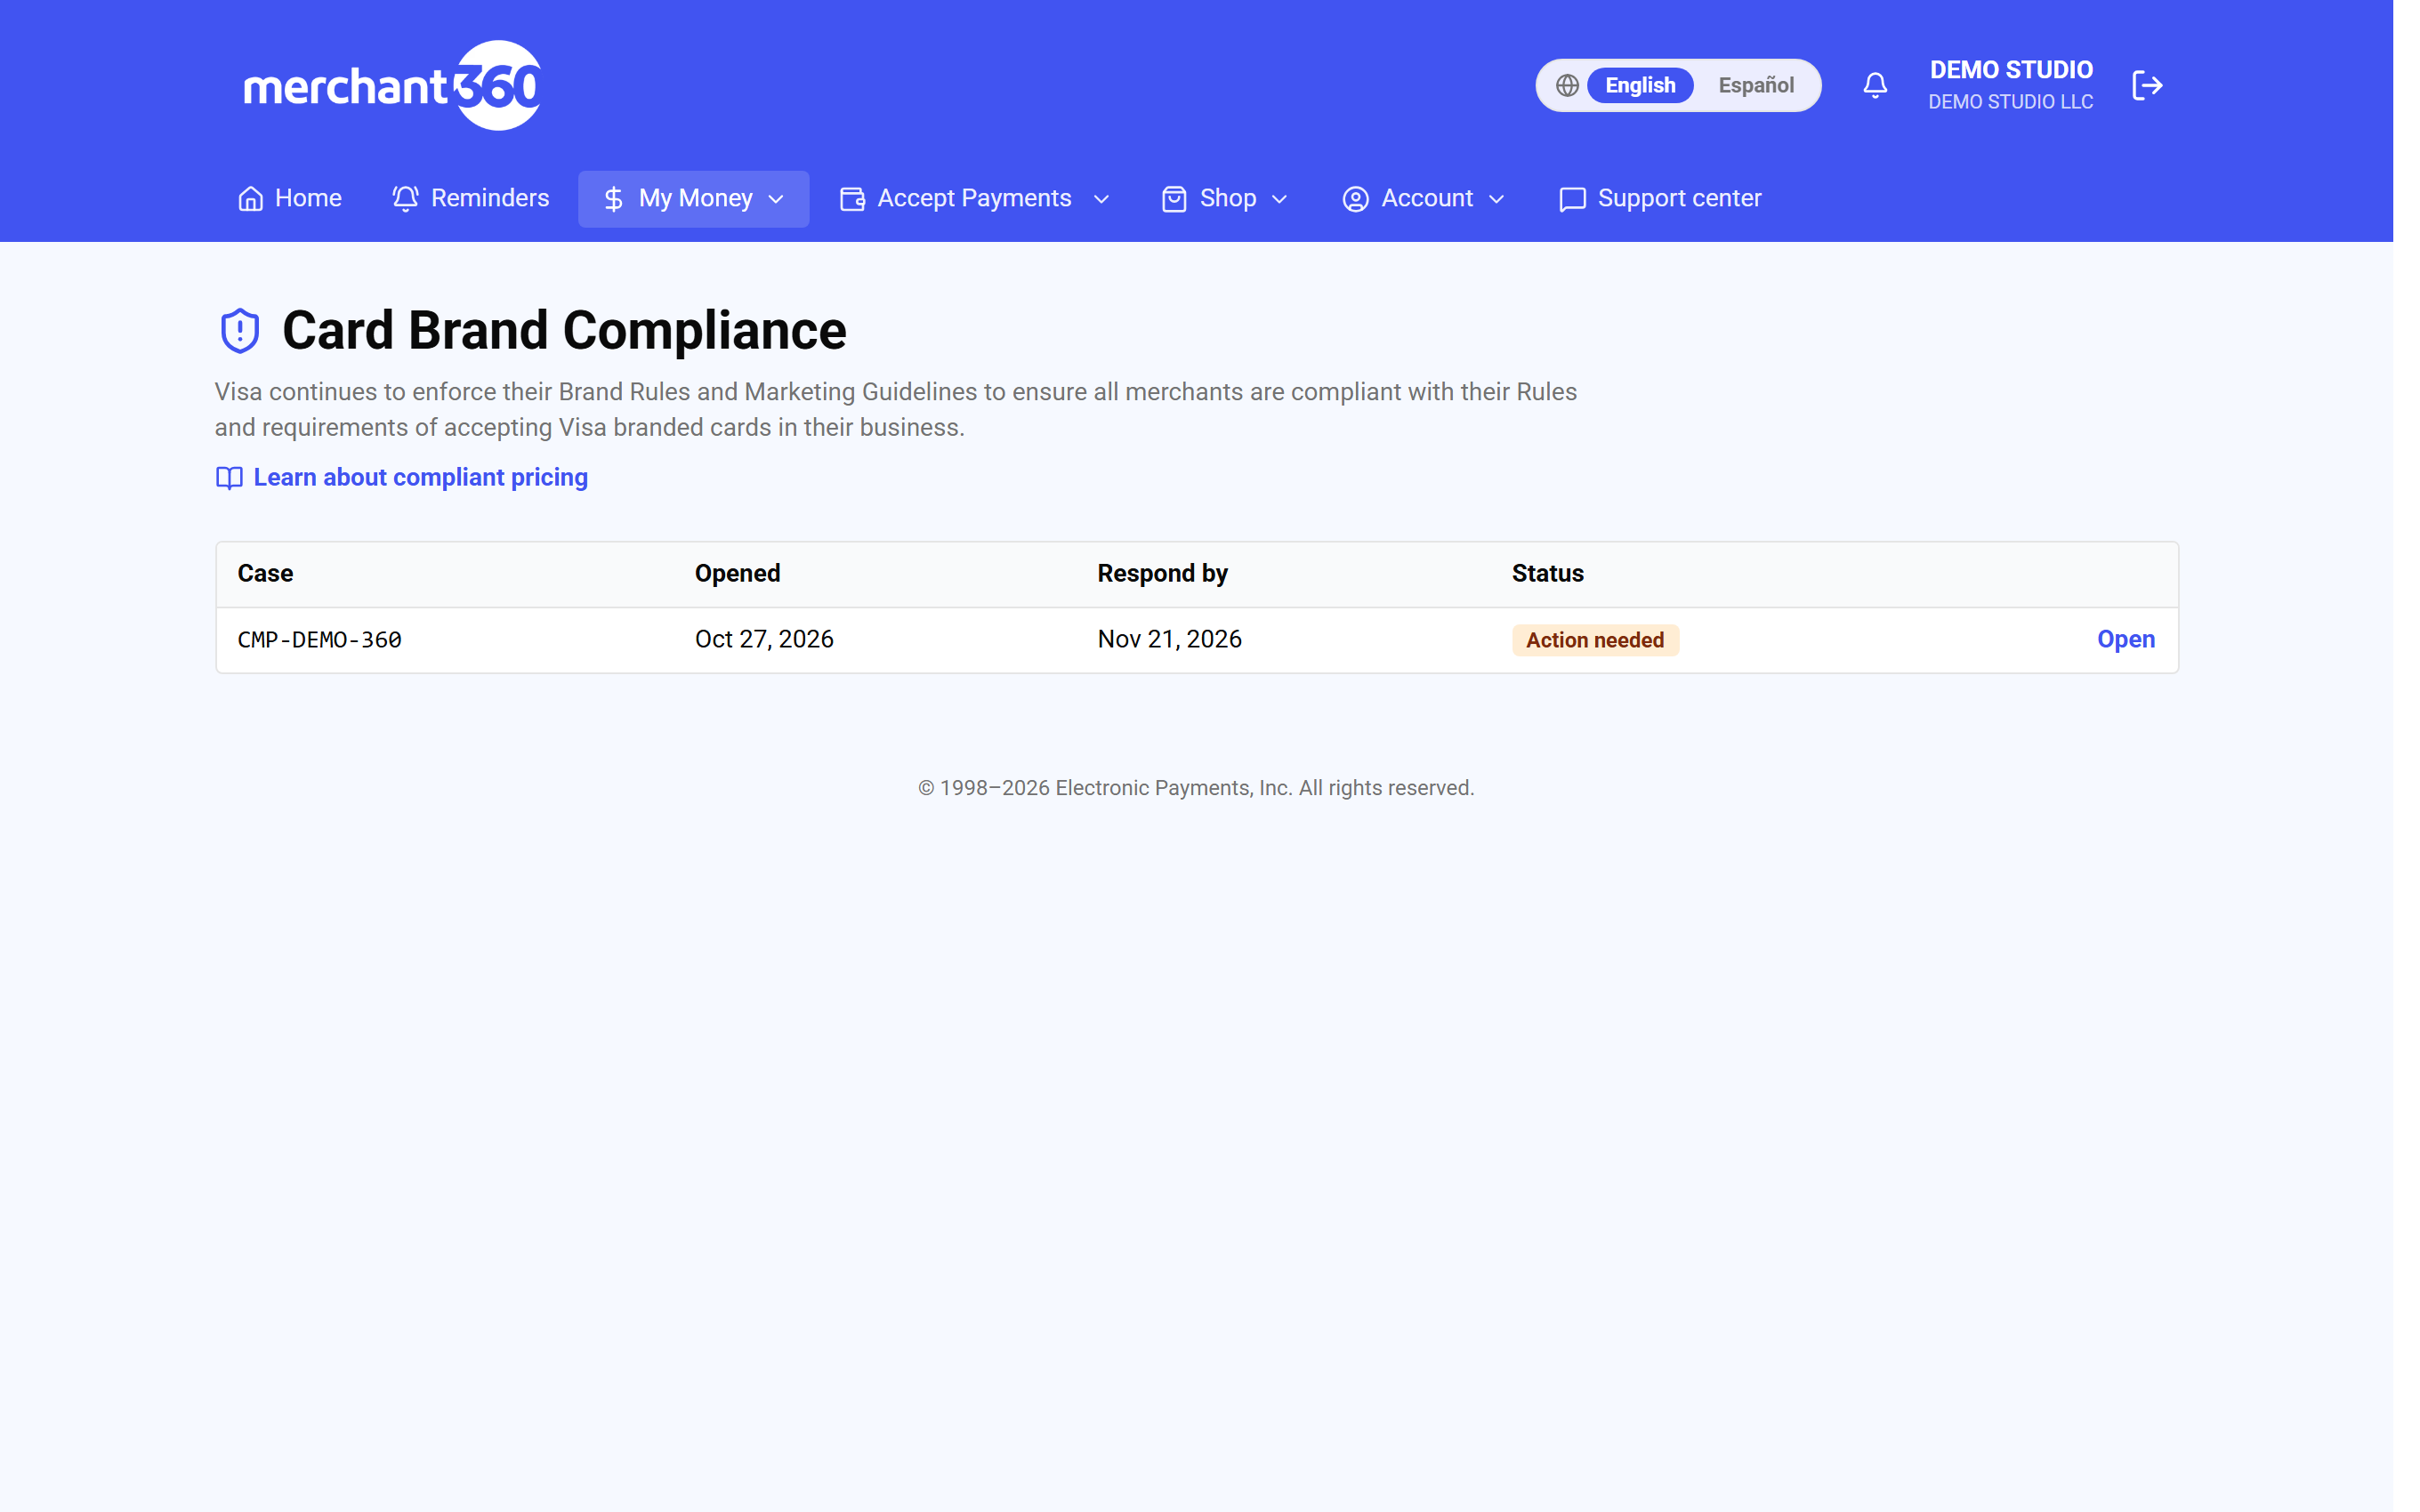
Cada caso muestra cuándo se abrió, cuándo responder y su estado. - 2Haz clic en Learn about compliant pricing para la guía de programas de cargos.
- 3Si tienes un caso, ábrelo para ver lo que encontró la revisión, cómo corregir cada hallazgo y las fotos y recibos del revisor. Envía lo que pide antes de la fecha límite.
La regla en resumen: un negocio no puede agregar un cargo a un pago con tarjeta, ni cobrar más por pagar con tarjeta de crédito o débito que en efectivo, salvo mediante un programa que cumpla con las marcas. Nunca se puede aplicar un recargo a una tarjeta de débito, aunque se procese como crédito.
Abra el caso para ver lo que encontró la revisión, cómo corregir cada hallazgo, y las fotos y recibos del revisor. Luego, antes de la fecha límite: deje de agregar cargos y elimine la configuración de cargos de su equipo (su agente y nuestro equipo le ayudan), retire los letreros de cargos, firme el Surcharge Violation Notice y el Merchant Attestation of Card Brand Rule Compliance en el mismo caso (o firme los PDF a mano y súbalos), y suba un recibo Visa sin cargo y un recibo en efectivo del mismo artículo.
Se aplica un cargo por incumplimiento a la cuenta por una infracción confirmada, y un aviso sin respuesta puede llevar a más multas y al cierre de la cuenta. La guía de Programas de cargos en merchant360.com/fee-programs explica cada programa, qué es una tarjeta de débito, los letreros y recibos aprobados, y cada infracción con su solución.